Domain newsletterversendung.de kaufen?
Wir ziehen mit dem Projekt
newsletterversendung.de um.
Sind Sie am Kauf der Domain
newsletterversendung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain newsletterversendung.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Ipf Electronic Sensor,opt.,Empfänger OE106001Lieferumfang des Einwegsystems=EmpfängerMax. Öffnungswinkel=25 °Mit Zeitfunktion=neinBemessungsschaltabstand=70 mmMax. Schaltabstand=70 mmAusführung des elektrischen Anschlusses=KabelGehäusebauform=Zylinder glattDurchmesser des Sensors=10 mmLänge des Sensors=45 mmWerkstoff der optischen Fläche=KunststoffWerkstoff des Gehäuses=KunststoffMin. Reflektorabstand=0 mmUmgebungstemperatur=-25..60 °CSchaltfrequenz=15 HzSpannungsart=DCWellenlänge des Sensors=880 nmLichtart=InfrarotlichtWerkstoff des Kabelmantels=Polyvinylchlorid (PVC)Geeignet für Sicherheitsfunktionen=neinSchutzart (IP)=IP67120,07 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ipf Electronic Sensor,opt.,Empfänger OE126003Lieferumfang des Einwegsystems=EmpfängerMax. Öffnungswinkel=25 °Vorausfallmeldung=neinMit Zeitfunktion=neinBemessungsschaltabstand=70 mmMax. Schaltabstand=70 mmMax. Ausgangsstrom=0 mAMit Reflektor=neinAnalogausgang 0 V ... 10 V=neinAnalogausgang 0 mA ... 20 mA=neinAnalogausgang 4 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinMit sonstigem Analogausgang=neinMit Kommunikationsschnittstelle Analog=neinMit Kommunikationsschnittstelle AS-Interface=neinMit Kommunikationsschnittstelle CANOpen=neinMit Kommunikationsschnittstelle DeviceNet=neinMit Kommunikationsschnittstelle Ethernet=neinMit Kommunikationsschnittstelle INTERBUS=neinMit Kommunikationsschnittstelle PROFIBUS=neinMit Kommunikationsschnittstelle RS-232=neinMit Kommunikationsschnittstelle RS-422=neinMit Kommunikationsschnittstelle RS-485=neinMit Kommunikationsschnittstelle SSD=neinMit Kommunikationsschnittstelle SSI=neinAusführung...145,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ipf Electronic sensor opt,empfänger OE130175Lieferumfang des Einwegsystems=EmpfängerVorausfallmeldung=neinMit Zeitfunktion=neinBemessungsschaltabstand=6000 mmMax. Schaltabstand=6000 mmMax. Ausgangsstrom=200 mAAnalogausgang 0 V ... 10 V=neinAnalogausgang 0 mA ... 20 mA=neinAnalogausgang 4 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinMit sonstigem Analogausgang=neinMit Kommunikationsschnittstelle Analog=neinMit Kommunikationsschnittstelle AS-Interface=neinMit Kommunikationsschnittstelle CANOpen=neinMit Kommunikationsschnittstelle DeviceNet=neinMit Kommunikationsschnittstelle Ethernet=neinMit Kommunikationsschnittstelle INTERBUS=neinMit Kommunikationsschnittstelle PROFIBUS=neinMit Kommunikationsschnittstelle RS-232=neinMit Kommunikationsschnittstelle RS-422=neinMit Kommunikationsschnittstelle RS-485=neinMit Kommunikationsschnittstelle SSD=neinMit Kommunikationsschnittstelle SSI=neinAnzahl der Halbleiter-Ausgänge mit Meldefunkti...167,58 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
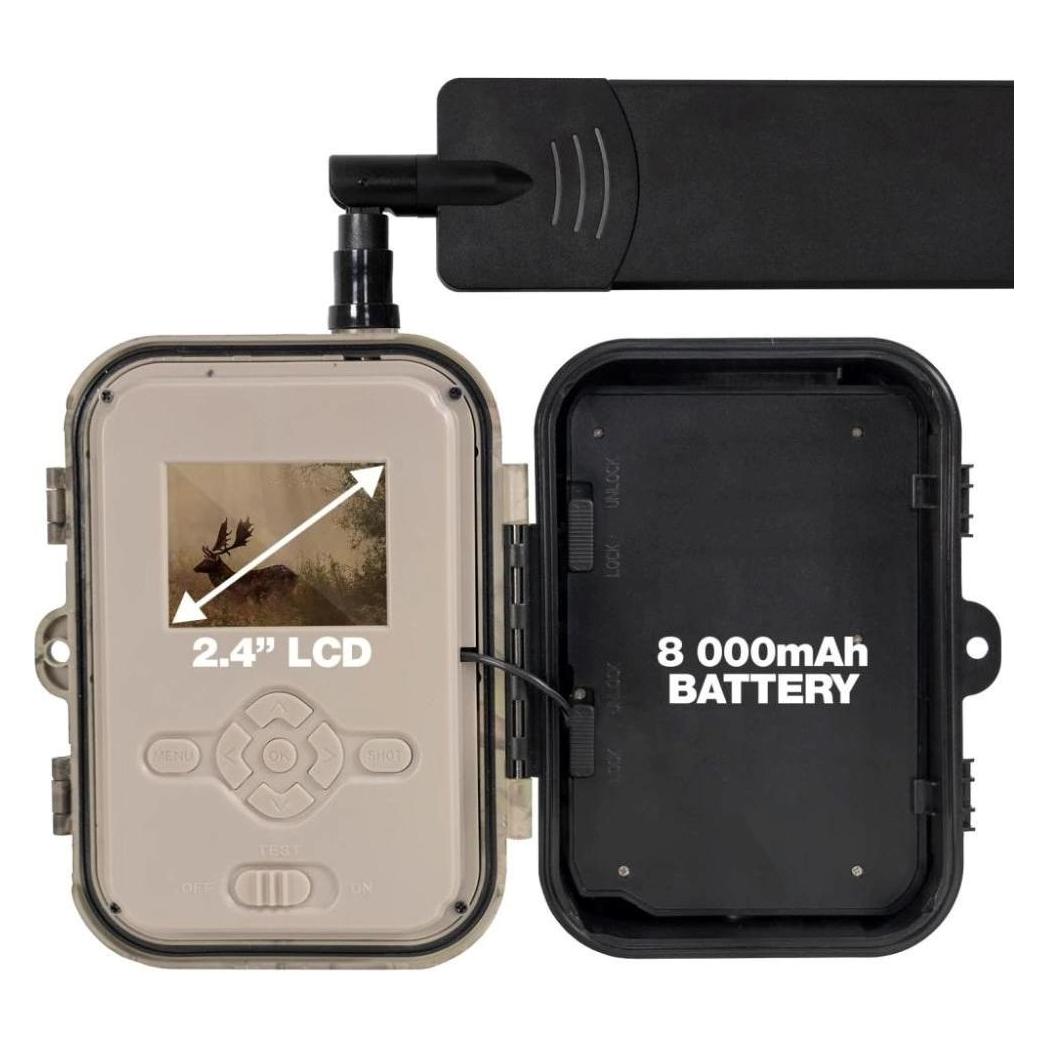
Evolveo StrongVision Dual PRO 4G / Kamerafalle mit Cloud- und E-Mail-Versand / 16 GB (Eingebautes Display, 4K) (CAM-DUAL-PRO)Evolveo StrongVision Dual PRO 4G / Kamerafalle mit Cloud- und E-Mail-Versand / 16 GB (Eingebautes Display, 4K) (CAM-DUAL-PRO)280,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Apple Gift Card – E‐Mail-Versand (Wert: 75 €)Hol dir mit der Apple Gift Card Produkte, Zubehör, Apps, Spiele, Musik, Filme, Serien und mehr. Löse sie beim Einkauf im Apple Store oder im App Store ein, oder verwende sie für Abonnements von Musikdiensten oder auch iCloud+. Produkt-Features: Die ganze Welt von Apple – Produkte, Zubehör, Apps, Spiele, Musik, Filme, Serien oder auch iCloud+ Perfekt für Einkäufe im App Store und Abonnements – hol dir Apps, Spiele, Musik, Filme, Serien und vieles mehr. Das ideale Geschenk zum Geburtstag, als Dankeschön oder auch als Glückwunsch Verfügbare Beträge: 25 € Kartenversand per E‐Mail Die Karte ist einlösbar bei Käufen im Apple Store, in der Apple Store App, auf apple.com, im App Store, in iTunes, Apple Music, Apple TV, Apple Books, Apple Arcade, iCloud+, Fitness+ und Apple One sowie in sonstigen Apple-eigenen Geschäftsräumen oder Apple-Diensten in Deutschland. Beim Kauf von Produkten im Apple Store legst du diese E‐Mail vor. Bei Onlinekäufen fügst du deinem Apple Account-Guthaben den Geschenkkartenbetrag über apple.com/redeem hinzu. Gilt nicht für sonstige Zahlungen Keine Rücknahme oder Rückerstattung von Apple Gift Cards. Es gelten die AGB. Nutzungsbedingungen Vorsicht vor Betrug mit Geschenkkarten. Gib deinen Code nicht weiter. Gültig nur für die Einlösung im deutschen Apple-Einzelhandel und in den in Deutschland verfügbaren Apple-Onlineshops. Weitere Informationen auf support.apple.com/giftcard. Nicht bei Apple-Händlern oder gegen Bargeld einlösbar. Kein Weiterverkauf, keine Rückerstattung und kein Umtausch, sofern nicht gesetzlich anders vorgeschrieben. Für unzulässige Nutzung ist Apple nicht haftbar. Es gelten Bedingungen, siehe apple.com/de/go/legal/gc. Ausgegeben von Apple Distribution International Ltd. (ADIL). Code verfällt nicht. © 2026 Apple Distribution International Ltd. Alle Rechte vorbehalten.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ipf Electronic Sensor,opt.,Empfänger PE130170Lieferumfang des Einwegsystems=EmpfängerMit Zeitfunktion=neinBemessungsschaltabstand=1500 mmMax. Schaltabstand=1500 mmMax. Ausgangsstrom=100 mAAusführung des elektrischen Anschlusses=Steckverbinder M8Ausführung des Schaltausgangs=PNP/NPNAusführung der Schaltfunktion=Schließer (NO)Gehäusebauform=QuaderBreite des Sensors=12 mmHöhe des Sensors=64 mmLänge des Sensors=14 mmTastfunktion=hell-/dunkelschaltendWerkstoff der optischen Fläche=GlasWerkstoff des Gehäuses=MetallMin. Reflektorabstand=0 mmUmgebungstemperatur=-20..50 °CSchaltfrequenz=1000 HzBemessungssteuerspeisespannung Us bei DC=12..32 VSpannungsart=DCWellenlänge des Sensors=670 nmLichtart=Rotlicht unpolarisiertGeeignet für Sicherheitsfunktionen=neinSchutzart (IP)=IP67328,23 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ipf Electronic Sensor,opt.,Empfänger OE106001Lieferumfang des Einwegsystems=EmpfängerMax. Öffnungswinkel=25 °Mit Zeitfunktion=neinBemessungsschaltabstand=70 mmMax. Schaltabstand=70 mmAusführung des elektrischen Anschlusses=KabelGehäusebauform=Zylinder glattDurchmesser des Sensors=10 mmLänge des Sensors=45 mmWerkstoff der optischen Fläche=KunststoffWerkstoff des Gehäuses=KunststoffMin. Reflektorabstand=0 mmUmgebungstemperatur=-25..60 °CSchaltfrequenz=15 HzSpannungsart=DCWellenlänge des Sensors=880 nmLichtart=InfrarotlichtWerkstoff des Kabelmantels=Polyvinylchlorid (PVC)Geeignet für Sicherheitsfunktionen=neinSchutzart (IP)=IP67120,07 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ipf Electronic Sensor,opt.,Empfänger OE126003Lieferumfang des Einwegsystems=EmpfängerMax. Öffnungswinkel=25 °Vorausfallmeldung=neinMit Zeitfunktion=neinBemessungsschaltabstand=70 mmMax. Schaltabstand=70 mmMax. Ausgangsstrom=0 mAMit Reflektor=neinAnalogausgang 0 V ... 10 V=neinAnalogausgang 0 mA ... 20 mA=neinAnalogausgang 4 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinMit sonstigem Analogausgang=neinMit Kommunikationsschnittstelle Analog=neinMit Kommunikationsschnittstelle AS-Interface=neinMit Kommunikationsschnittstelle CANOpen=neinMit Kommunikationsschnittstelle DeviceNet=neinMit Kommunikationsschnittstelle Ethernet=neinMit Kommunikationsschnittstelle INTERBUS=neinMit Kommunikationsschnittstelle PROFIBUS=neinMit Kommunikationsschnittstelle RS-232=neinMit Kommunikationsschnittstelle RS-422=neinMit Kommunikationsschnittstelle RS-485=neinMit Kommunikationsschnittstelle SSD=neinMit Kommunikationsschnittstelle SSI=neinAusführung...145,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Ipf Electronic sensor opt,empfänger OE130175Lieferumfang des Einwegsystems=EmpfängerVorausfallmeldung=neinMit Zeitfunktion=neinBemessungsschaltabstand=6000 mmMax. Schaltabstand=6000 mmMax. Ausgangsstrom=200 mAAnalogausgang 0 V ... 10 V=neinAnalogausgang 0 mA ... 20 mA=neinAnalogausgang 4 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinMit sonstigem Analogausgang=neinMit Kommunikationsschnittstelle Analog=neinMit Kommunikationsschnittstelle AS-Interface=neinMit Kommunikationsschnittstelle CANOpen=neinMit Kommunikationsschnittstelle DeviceNet=neinMit Kommunikationsschnittstelle Ethernet=neinMit Kommunikationsschnittstelle INTERBUS=neinMit Kommunikationsschnittstelle PROFIBUS=neinMit Kommunikationsschnittstelle RS-232=neinMit Kommunikationsschnittstelle RS-422=neinMit Kommunikationsschnittstelle RS-485=neinMit Kommunikationsschnittstelle SSD=neinMit Kommunikationsschnittstelle SSI=neinAnzahl der Halbleiter-Ausgänge mit Meldefunkti...167,58 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Evolveo StrongVision Dual PRO 4G / Kamerafalle mit Cloud- und E-Mail-Versand / 16 GB (Eingebautes Display, 4K) (CAM-DUAL-PRO)Evolveo StrongVision Dual PRO 4G / Kamerafalle mit Cloud- und E-Mail-Versand / 16 GB (Eingebautes Display, 4K) (CAM-DUAL-PRO)280,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meier, Manuela: E-Mail-Marketing - Auf den PunktE-Mail-Marketing - Auf den Punkt , Das Potenzial von E-Mail-Marketing endlich ausschöpfen - Fundiert und auf den Punkt: Praxiswissen, um direkt loszulegen - Alle Aspekte des E-Mail-Marketings vom Aufbauen eines Verteilers bis zur Marketing-Automation - Best Practices aus zwanzig Jahren Berufserfahrung E-Mail-Marketing ist in deinem Marketing-Mix unverzichtbar. Der Kanal punktet mit hohen Nutzerzahlen, Daten aus erster Hand und einer überdurchschnittlichen Conversion-Rate. Höchste Zeit, diesen Kanal professionell zu nutzen. Dieser kompakte Praxis-Guide vermittelt Grundlagen, Best Practices und wertvolle Profi-Tipps zu Mailings und Kampagnen. Mit diesem Wissen gelingt dir E-Mail-Marketing, das messbar erfolgreich ist. - Strategie und Planung: Erfolgreiche Kampagnen entwickeln. - Mailing-Listen und Segmentierung: Zielgruppen treffsicher erreichen. - Inhalt und Betreff: Mailings, die gelesen und geklickt werden. - Design und Usability: Wirkungsvolle Darstellung auf allen Geräten. - Mailing-Typen: Newsletter, Transaktionsmails & Co. richtig nutzen. - Optimierung: Performance messen, Mailings gezielt verbessern. - Rechtssicherheit: DSGVO & Double-Opt-in umsetzen. - Automatisierung: Effiziente Workflows für maximale Wirkung. - Budgetplanung: Dein Marketing kostenbewusst steuern. , Montageteile für Bremsbeläge & -backen > Bremsen & Bremsenteile , Erscheinungsjahr: 20250227, Titel der Reihe: Auf den Punkt##, Autoren: Meier, Manuela, Redaktion: Beilharz, Felix, Seitenzahl/Blattzahl: 220, Abbildungen: zweifarbig, Keyword: Content Marketing; Conversion Rate; Design; E-Mail; E-Mail-Verteiler; First Data Party; Influencer Marketing; Kampagnen; Marketing-Automation; Marketing-Mix; Monitoring; Newsletter; Online Marketing; Texte, Fachschema: Electronic Marketing - Online-Marketing~Marketing / Electronic Commerce, Warengruppe: HC/Wirtschaft/Werbung, Marketing, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 224, Breite: 156, Höhe: 12, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Balkau, Leon: Cloud-Computing-Verträge nach Umsetzung der Digitale-Inhalte-RichtlinieCloud-Computing-Verträge nach Umsetzung der Digitale-Inhalte-Richtlinie , Cloud-Computing-Verträge bereiten bei der Rechtsanwendung Probleme. Leon Balkau zeigt auf, wie die Digitale-Inhalte-Richtlinie dem entgegengewirkt hat und an welchen Stellen weiterhin Unsicherheiten bestehen werden. Er hinterfragt, ob die Richtlinie ein geeignetes Leistungsstörungsrecht enthält und hinsichtlich des unternehmerischen Verkehrs verallgemeinerungsfähig ist. Dafür sind Kriterien aufzustellen und diese entsprechend zu subsumieren. Daran knüpft er die Frage an, weshalb der deutsche Gesetzgeber die Europäisierung des Privatrechts bei der Umsetzung beendete. Ein europarechtlicher Exkurs stellt klar, dass dies nicht auf unionaler Ebene passieren konnte, sodass sich der Fokus auf die deutsche Umsetzungsstrategie konzentriert. Cloud computing contracts cause problems in the application of law. Leon Balkau shows how the Digital Content Directive has counteracted this and where uncertainties will continue to exist. He questions whether the directive contains a suitable law on performance disputes and is nevertheless generalizable with regard to business transactions. Criteria must be established for this and these must be subsumed accordingly. He raises the question of why the German legislator ended the Europeanization of private law during implementation. An excursus on European law makes it clear that this could not happen at Union level, so that the focus is on the German implementation strategy. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250414, Titel der Reihe: Schriften zum Internationalen Privatrecht und zur Rechtsvergleichung#Band 057#, Autoren: Balkau, Leon, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 310, Keyword: Bürgerliches Recht; Cloud-Computing; Cloud-Computing, Digitale-Inhalte-Richtlinie, Umsetzungsstrategie, Unternehmerverkehr, Europäisches Privatrecht; Digitale-Inhalte-Richtlinie; Europäische Union; Europäisches Privatrecht; IT-Recht; Kautelarpraxis; Privatrecht; Rechtswissenschaft; Umsetzungsstrategie; Unternehmerverkehr; Vertragspraxis, Fachschema: International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 237, Breite: 160, Höhe: 22, Gewicht: 567, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.